
风云君最近想换手机,打开购物软件一看,默默把手里这台摔了三次的旧机器又擦了一遍。不是不想买,是手机价格涨得让人怀疑人生,随便一款中端机,价格都快赶上两年前的高端旗舰了。
这还真不是风云君一个人的错觉。IDC数据显示,2026年第三季度国内智能手机出货量同比下降15.2%,跌至2012年以来同期最低水平。
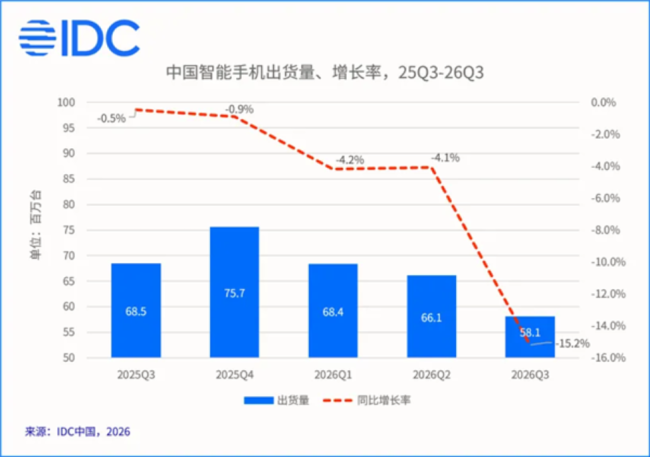
背后一个重要原因是存储芯片涨价,低端机的存储成本占比从10%出头直接飙到快一半,千元机眼看就要被成本活活抹掉,消费者对换机的意愿也在降低。
终端品牌尚且如此,那些夹在中间的手机代工巨头呢,最近过得怎么样?今天我们就来聊聊其中一家——龙旗科技(603341.SH)。
三季度改善,收入结构边际变化
先看龙旗科技刚交出的2026年三季报。前三季度,公司实现营业收入325.91亿元,同比增长4.02%,看着不温不火。
但拆开单季看,第三季度营收139.3亿元,同比增长21.94%;归母净利润1.78亿元,同比增长17.37%;扣非净利润1.07亿元、同比增长15.99%。在手机大盘跌15%的季度里,这个增速还挺亮眼。
(来源:龙旗科技2026年三季报)
增长的动力来自哪里?答案是收入结构正在发生边际变化。
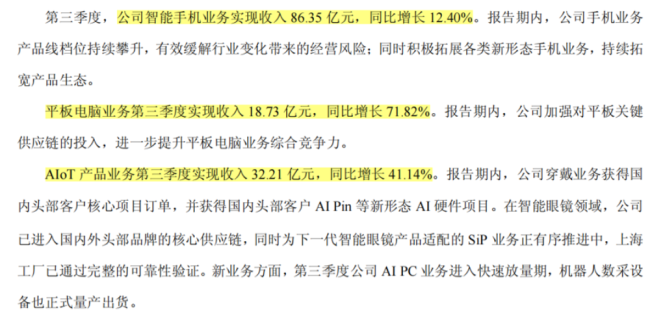
第三季度,手机业务收入86.35亿元,同比增长12.4%,算是稳住了基本盘。真正的弹性来自两块:平板电脑单季收入18.73亿元,同比高增71.82%;AIoT产品单季收入32.21亿元,同比大增41.14%。
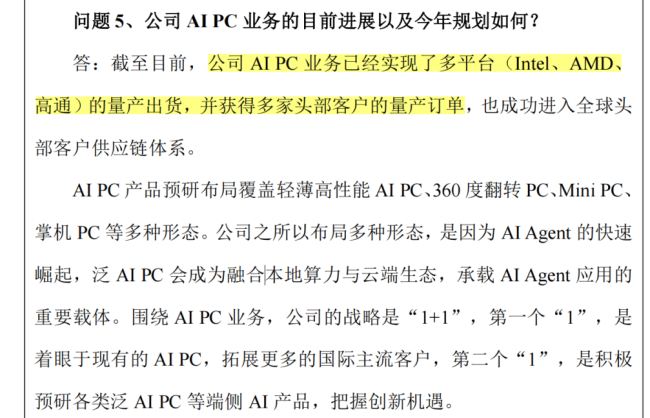
从调研纪要看,公司新品类正陆续放量:AI PC已经实现Intel、AMD、高通多平台量产出货,成功进入全球头部客户供应链体系;智能眼镜进入国内外头部品牌核心供应链,上海和马来西亚的SiP产线先后启动;汽车电子后排控制屏已覆盖3家国内主机厂,车载无线充获2家头部车企平台型定点。
(来源:龙旗科技公告20260403)
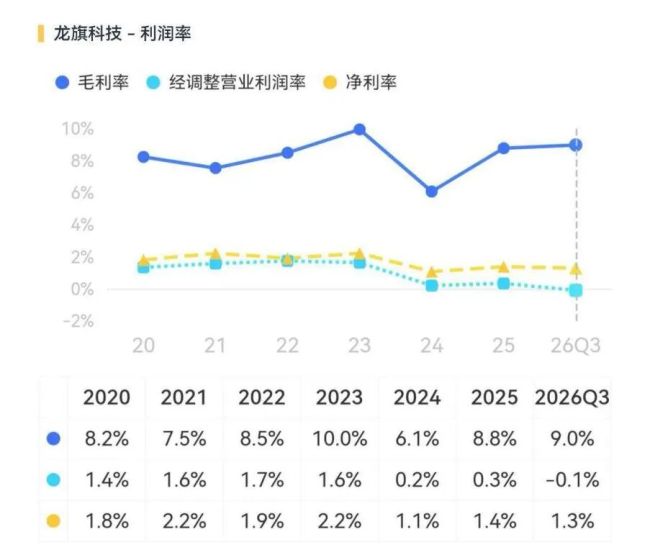
结构变化直接体现在毛利率上。
今年上半年,平板电脑、AIoT产品的毛利率分别为11.43%、14.36%,较手机业务高出4-7个百分点,明显拉升了公司整体毛利率。今年前三季度,公司毛利率为9%,较2024年全年上涨3个百分点。
(来源:市值风云APP)
今年10月,公司还以8.4亿元对价拿下苏州安瑞可60%股权。安瑞可做的是数据中心基础设施,2025年营收6.22亿元,扣非净利润2.05亿元,毛利率超过50%,手里还攥着5.77亿元在手订单,大部分将在今年内完成交付。
这是龙旗科技从AI端侧往AIDC基础设施延伸的重要一步,从毛利率也能看出这跟低毛利ODM完全是两码事。
但公司基本面是否跟着发生了质变?这需要用更长的时间轴来验证。
靠非经常损益撑场子
答案并不乐观。
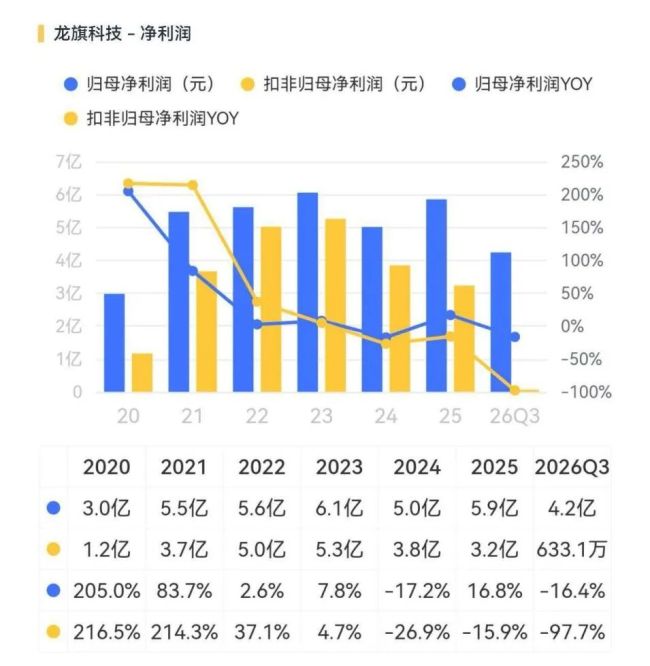
2025年,龙旗科技归母净利润5.85亿元,同比增长16.76%,扣非净利润只有3.23亿元,同比下滑15.91%。
再往前看,2024年扣非净利润3.84亿元,相较2023年的5.26亿元,已连续两年往下走。
而归母和扣非之间的差异,在于非经常性损益。2025年,公司非经常性损益2.62亿元,大头是政府补助1.82亿元和金融资产公允价值变动收益1.44亿元。
2026年前三季度这一现象更加明显,扣非净利润只有633万元,同比下滑97.7%,而非经常性损益高达4.17亿元,政府补助和投资收益又成了利润的主要来源。
(来源:市值风云APP)
问题来了,为什么公司主业利润会持续下滑?
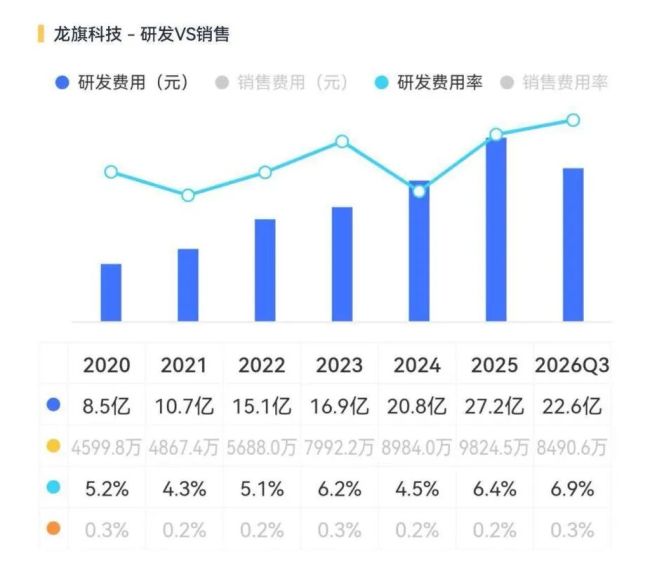
一方面,新业务仍在烧钱换未来的阶段。前三季度研发费用22.63亿元、同比增长16.01%,AI PC、汽车电子、智能眼镜等多条新赛道同时投入,费用端先扛,收入端还没跟上。
(来源:市值风云APP)
另一方面,费用与汇兑侵蚀了利润。财务费用从去年同期的-3400万元变为1.64亿元,美元汇率波动带来的汇兑损失实打实吃掉了利润。
此外,手机ODM的加工费被下游品牌客户越压越紧,存储涨价虽然不直接冲击毛利率(大部分是客供料),但客户在存储上多掏了钱,回头对代工费的谈判只会更狠,利润空间进一步被压缩。
对于龙旗科技的问题,看看已经登顶的同行,答案会更清楚。
以华勤为镜
说到手机ODM转型,绕不开华勤技术(603296.SH)。
(来源:市值风云APP)
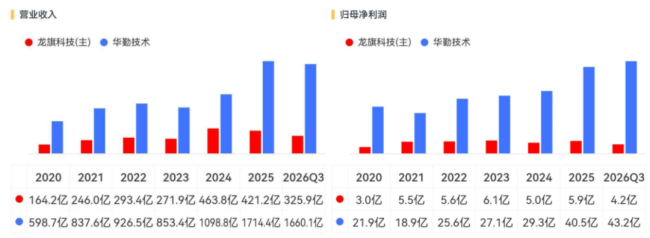
近几年华勤技术的业绩节节攀升,2026年前三季度实现营收1660.14亿元,同比增长28.81%;归母净利润43.23亿元,同比增长39.53%。
(来源:市值风云APP)
为什么差距越拉越大?
很简单,华勤技术已经把数据中心做成了第二增长曲线,而龙旗科技才刚刚切入。这背后并非某一次决策的偶然,而是体量、能力、研发、客户、战略多层条件长期累积的必然。
华勤技术2017年启动数据中心业务布局,2023年启动超节点预研,2026年下半年实现规模量产。反观龙旗科技,在同样的十年里,能力半径仍在手机终端制造,这个时候选择“买一张算力入场券”,是否还能赶上这班车?况且安瑞可的配电、机柜、PDU产品,与华勤的超节点整机系统集成,完全不在一个层级。
手机基本盘守住了份额,但行业底部的代工费压力和存储涨价的间接传导至出货量,都在持续挤压利润空间。龙旗科技的问题,买到算力入场券后,能否坐稳位置。